結論:栄養成分表示(熱量・たんぱく質・脂質・炭水化物・食塩相当量)は原則として必要ですが、消費税の免税事業者か、従業員がおおむね20人以下(商業・サービス業は5人以下)の小規模企業者が売る食品は省略できます。ほかに、30cm²以下の小さい袋、お茶・コーヒー豆など、省略できる場合があります。ただし「カルシウム入り」「糖質オフ」など栄養に触れる表示をすると省略できません。
この記事では、中級食品表示診断士のリーリーが、お菓子などを作って売る人に向けて、栄養成分表示を省略できる場合と、省略できないケースを解説します。
この記事は、2026年11月時点の食品表示基準、消費税法、中小企業基本法と、消費者庁「食品表示基準Q&A」第2章 加工食品(令和8年10月1日改正版)に基づいています。
栄養成分表示を省略できる5つの場合
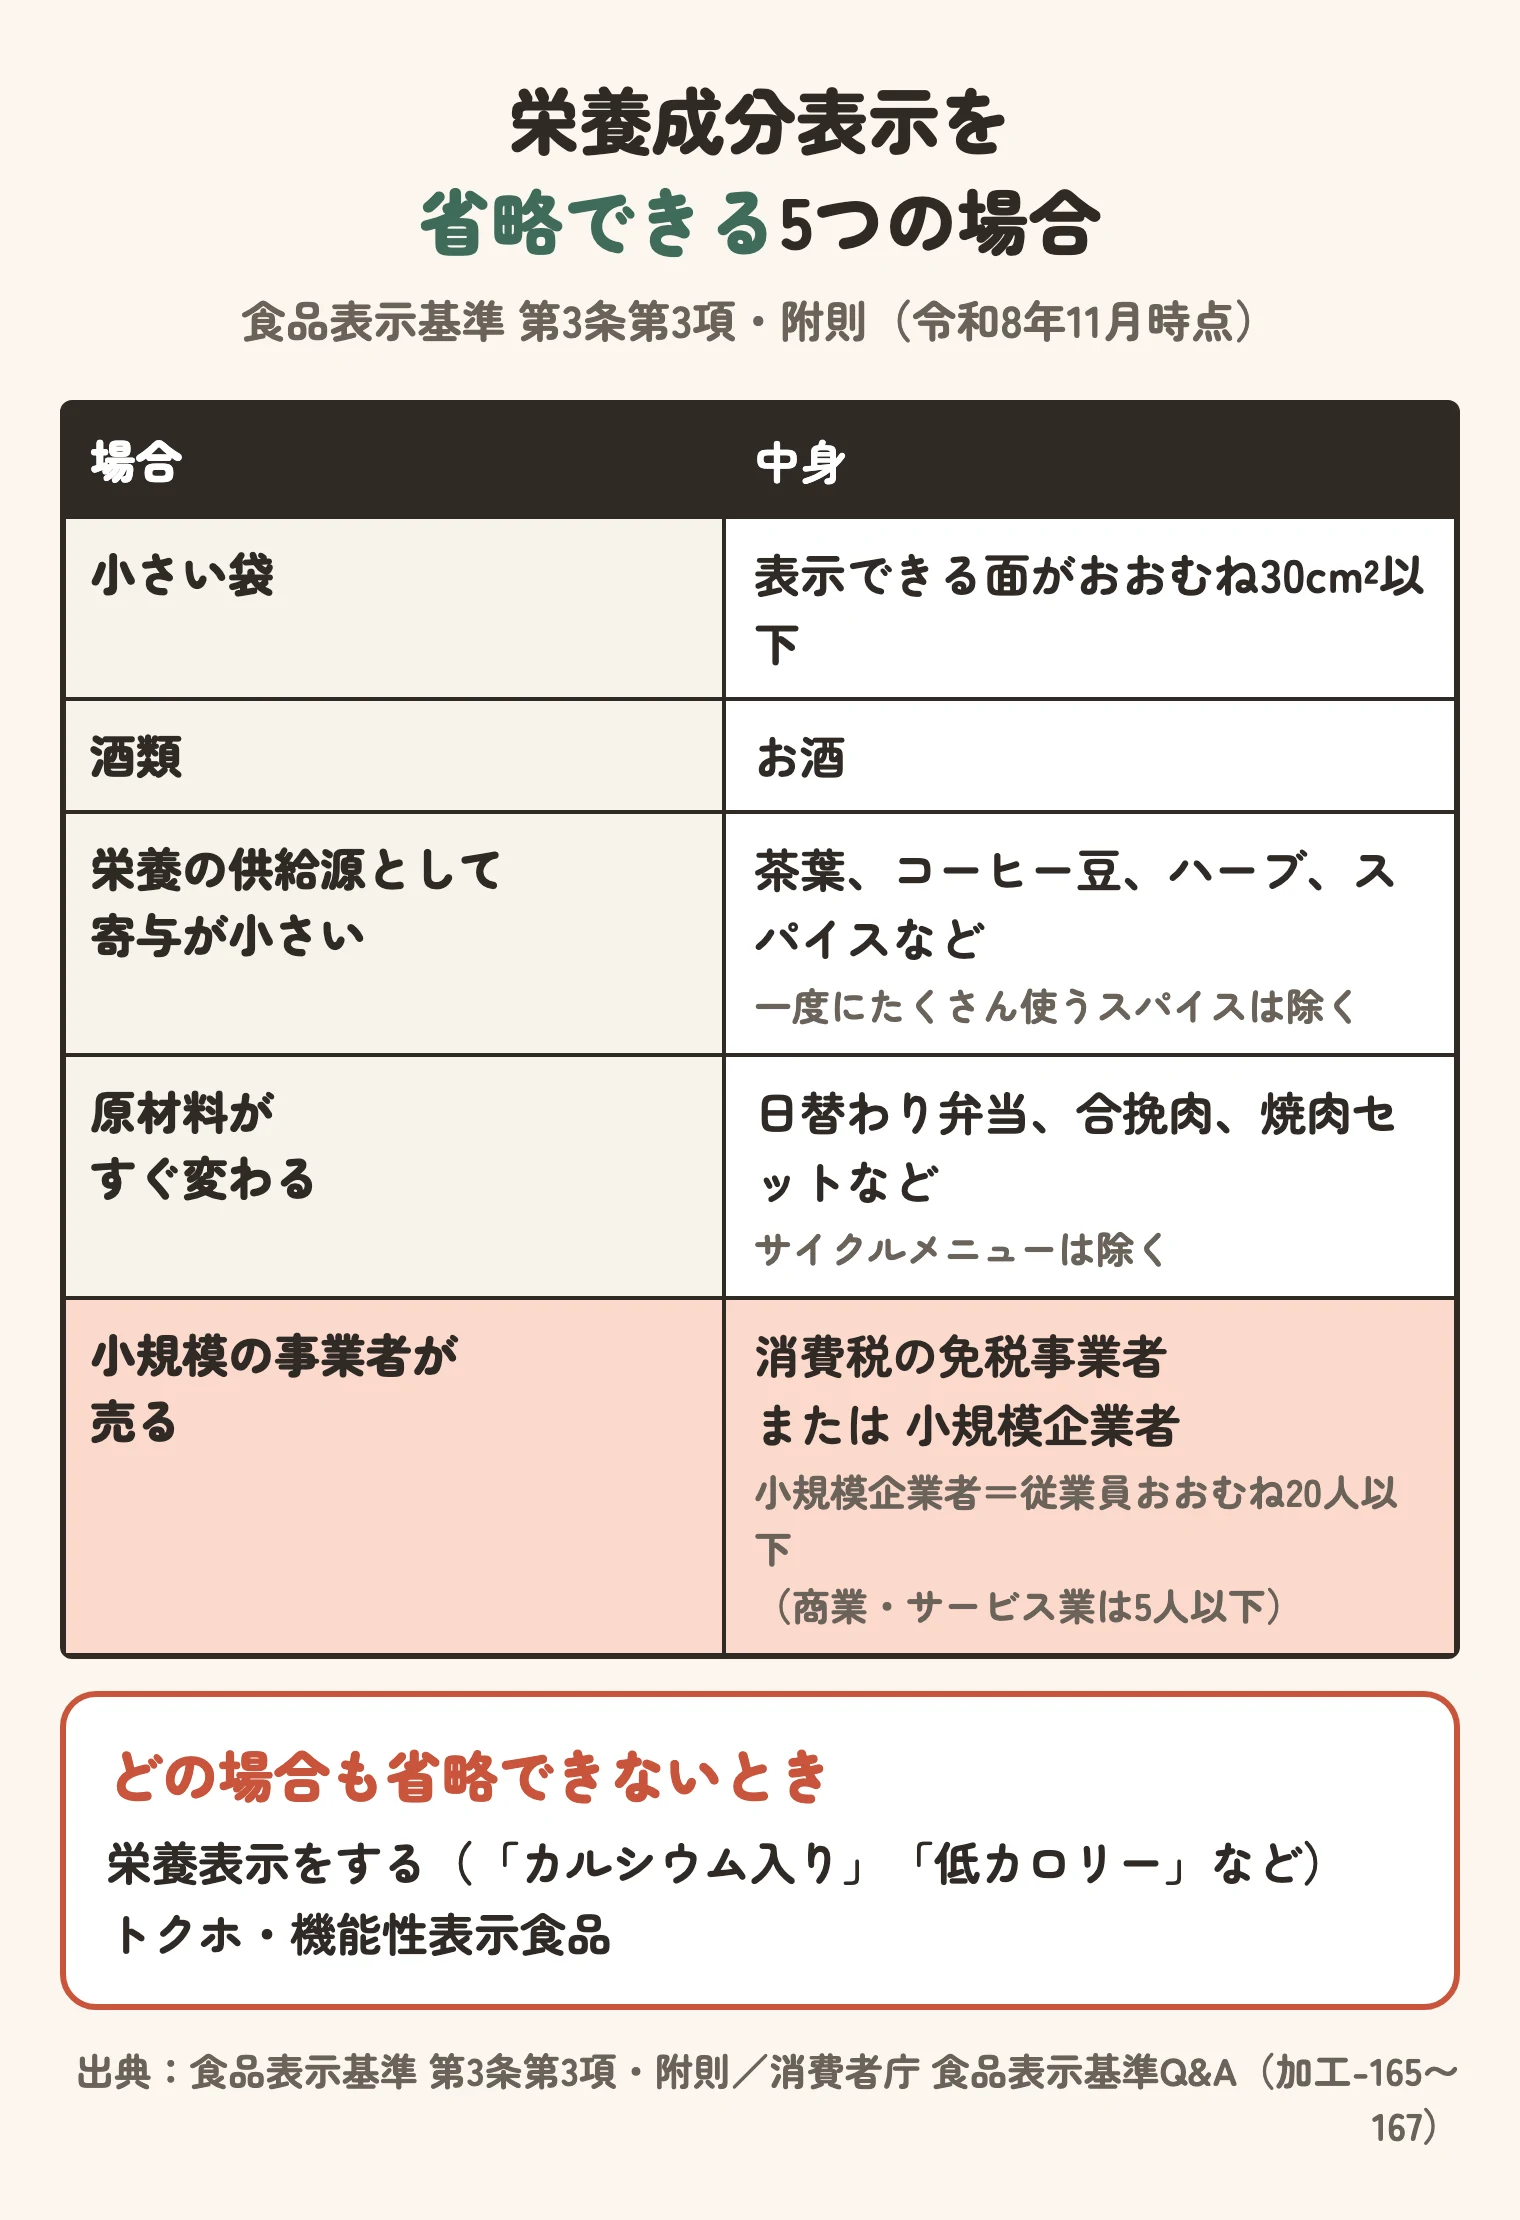
食品表示基準の第3条第3項では、次の食品は栄養成分の量と熱量の表示を省略できると定めています。
- 表示できる面がおおむね30cm²以下の小さい容器包装
- 酒類
- 栄養の供給源としての寄与の程度が小さいもの
- 極めて短い期間で原材料(配合割合を含む)が変わるもの
- 消費税の納税義務が免除される事業者が売るもの(附則で、当分の間、小規模企業者が売るものも含む)
「寄与が小さい」とは
消費者庁のQ&Aでは、1日にその食品からとる栄養成分や熱量が、社会通念上ごくわずかな食品として、コーヒー豆やその抽出物、ハーブやその抽出物、茶葉やその抽出物、スパイスなどを挙げています。ただし、スパイスでも一度にたくさん使うことが想定され、栄養の供給源になりうるものは省略できません(加工-165-2)。
「原材料がすぐ変わる」とは
日替わり弁当や、合挽肉、焼肉セット、切り落とし肉のように、複数の部位を混ぜて毎回原材料が変わるものが例に挙がっています。決まった献立を順番にくり返すサイクルメニューは含まれません(加工-166)。
小規模の事業者とは
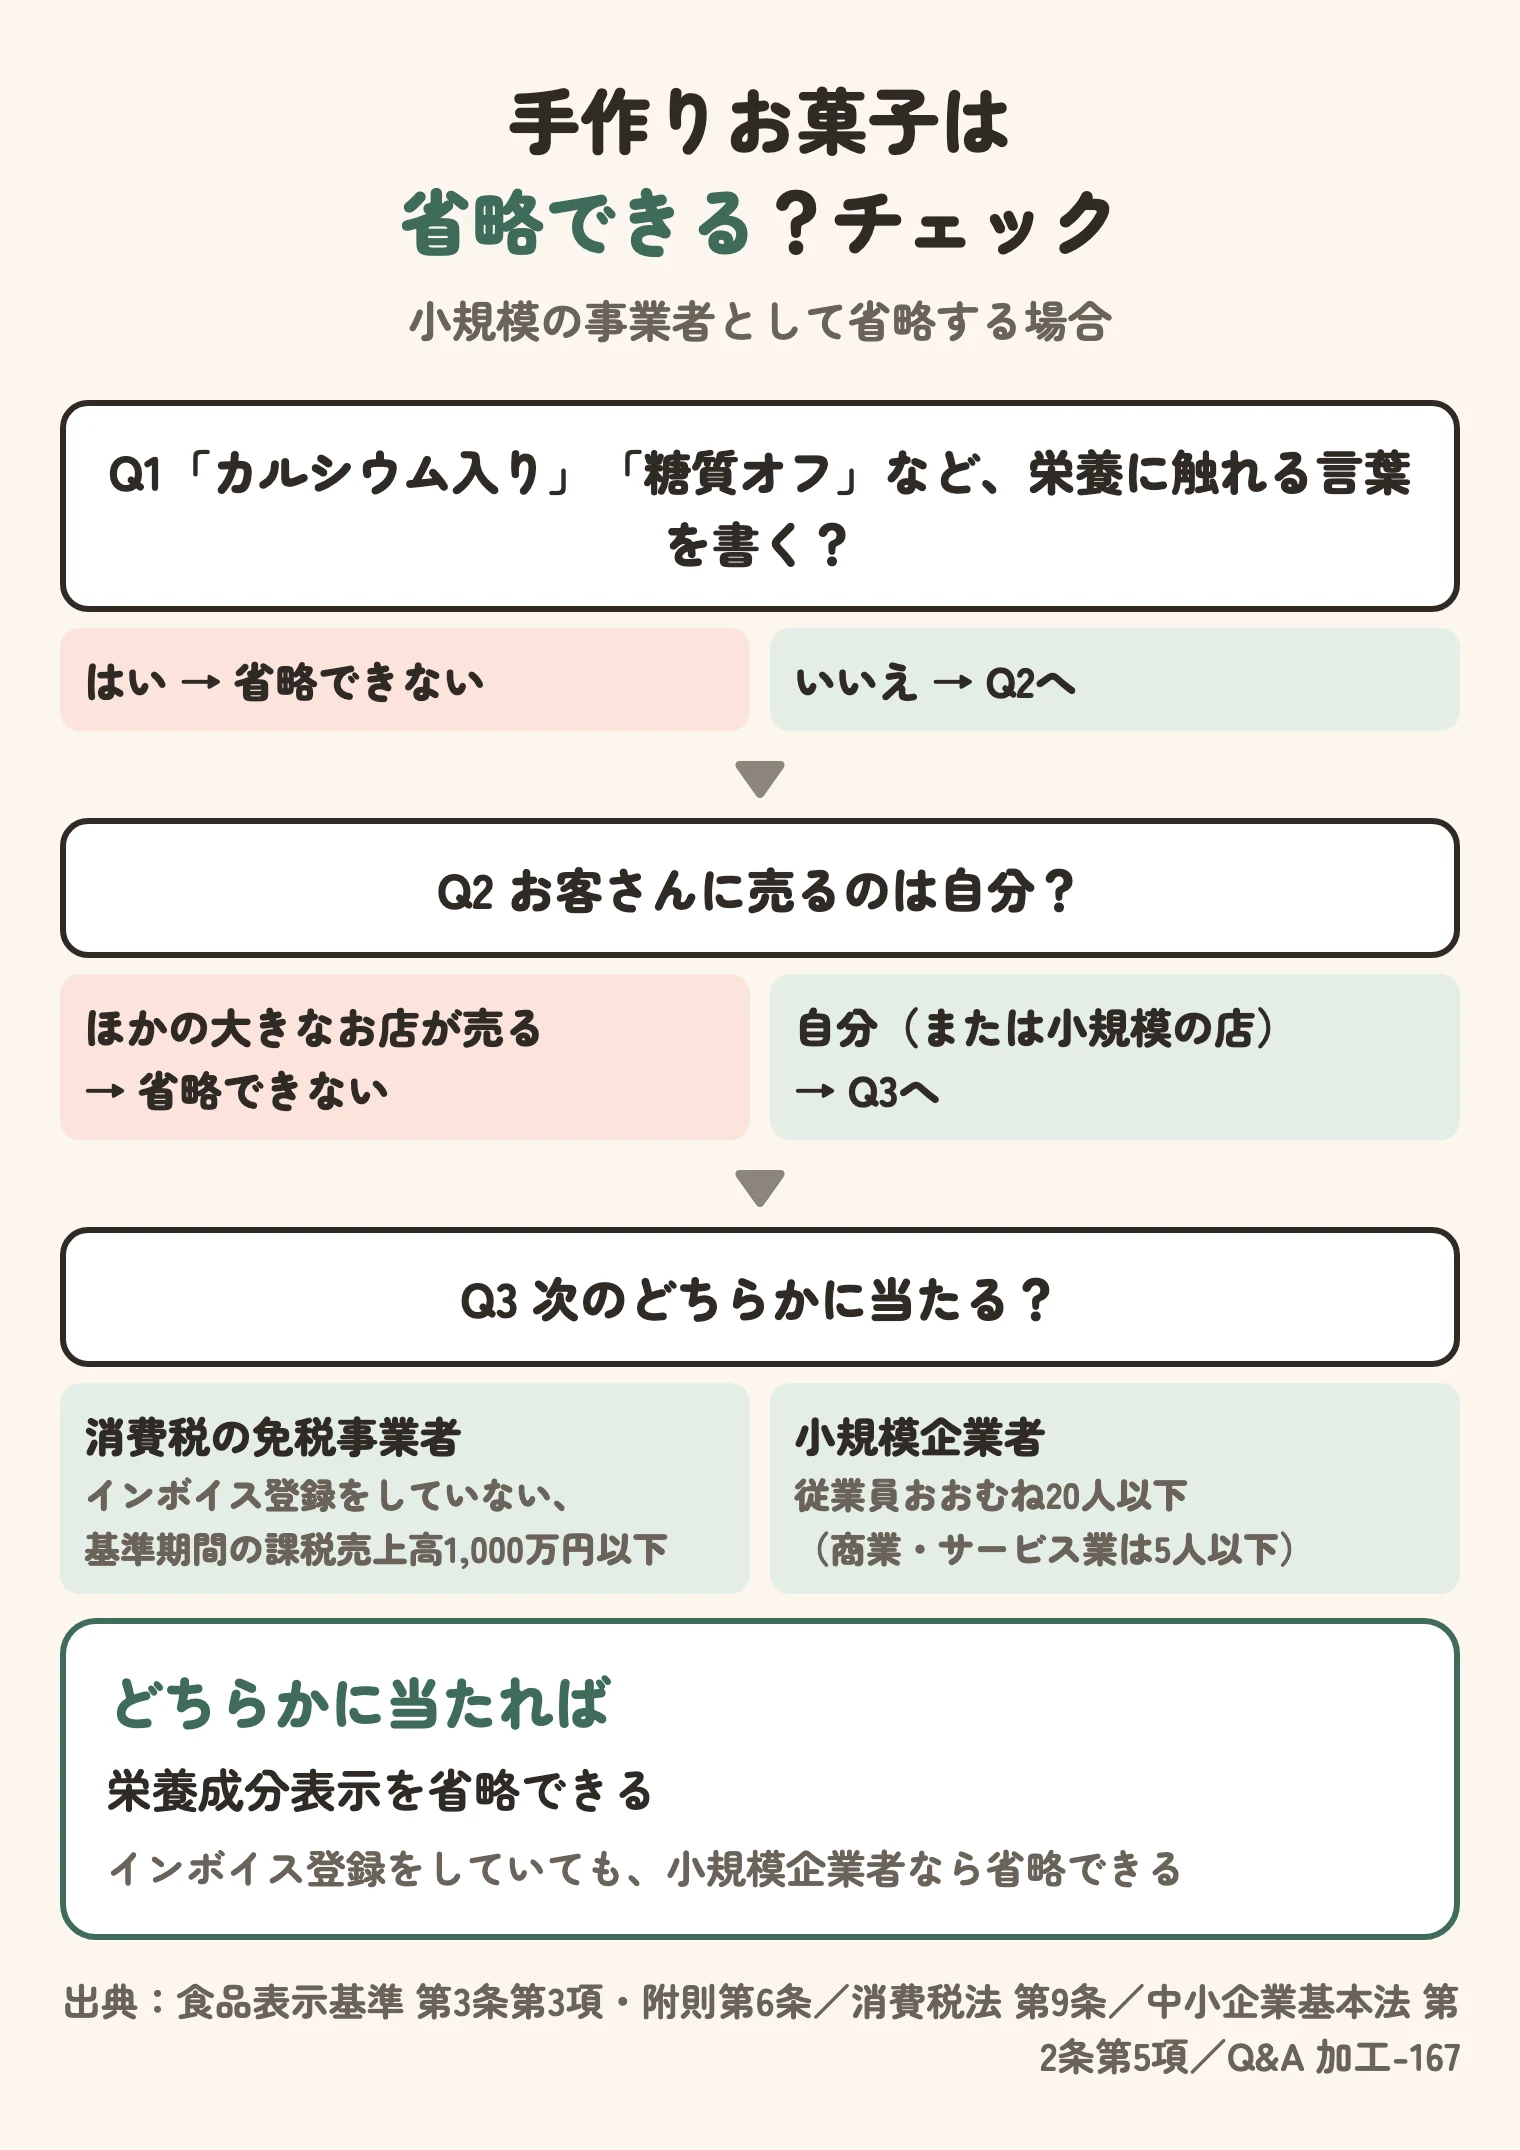
手作りのお菓子を売る人がいちばん関係するのが、この条件です。次のどちらかに当たれば、栄養成分表示を省略できます。
1. 消費税の免税事業者
消費税法の第9条では、基準期間の課税売上高が1,000万円以下の事業者は、消費税を納める義務が免除されます。ただし適格請求書発行事業者(インボイス登録をした事業者)は除かれます。
基準期間は、原則として前々年(個人事業者は暦年)です。前年の1月から6月の課税売上高が1,000万円以上のときは、免除されません。課税売上高は、食品以外も含めた全事業の売上げで判断します(加工-169・170)。
2. 小規模企業者
中小企業基本法の第2条第5項では、おおむね常時使用する従業員が20人以下(商業またはサービス業を主な事業とする場合は5人以下)の事業者を「小規模企業者」としています。食品表示基準の附則で、当分の間、この小規模企業者が売るものも省略できることになっています。
インボイス登録をして免税事業者でなくなっても、従業員がこの人数以下なら、小規模企業者として省略できます。
省略できないケース
栄養に触れる表示をするとき
省略できるのは、栄養表示をしない場合に限られます。食品表示基準でいう栄養表示とは、栄養成分や熱量に関する表示のほか、栄養成分の総称や構成成分などを示す表現も含みます。「カルシウム入り」「ビタミンC配合」「低カロリー」「糖質オフ」のように書くと、小規模の事業者でも栄養成分表示が必要です。
なお、「ノンカフェイン」「ノンアルコール」は栄養表示に当たらないとされていて、これだけなら省略できます(加工-165-1)。
あわせて読みたい「砂糖不使用」「糖質オフ」と書く前に|栄養強調表示の基準値と注意点【お菓子・パン販売者向け】大きなお店が売るとき
省略できるのは、小規模の事業者が消費者に販売する食品です。小規模の事業者が作った食品でも、小規模でない事業者が売る場合は省略できません(加工-167)。
たとえば、小規模でない事業者が営むスーパーなどが仕入れて売る場合です。このとき、作った人が必ず表示する必要はなく、売る側が表示してもかまいません。売る側が書き足した場合は、書き足した事業者の名前と住所を、栄養成分表示の近くに書くことが望ましいとされています(加工-168)。
トクホ・機能性表示食品
特定保健用食品と機能性表示食品は、どの条件に当たっても省略できません。
省略できても、書くなら決まりに従う
省略できる場合でも、自分から栄養成分表示を書くことはできます。その場合は、決められた形(熱量、たんぱく質、脂質、炭水化物、食塩相当量の順)と、値の正しさの決まりに従います。計算で出した値なら「推定値」と書く方法もあります。
あわせて読みたい栄養成分表示の「推定値」とは?書き方・書く場所・使えない場面をやさしく解説 あわせて読みたい栄養成分表示の計算方法|成分表から出す4つの手順と「0」・桁の決まり【作る人向け】よくある質問
Q. 個人でマルシェに出して売るお菓子は、栄養成分表示がいる?
A. 消費税の免税事業者か小規模企業者で、自分で消費者に売り、栄養に触れる表示をしていなければ、栄養成分表示は省略できます。名称や原材料名、アレルギーなど、ほかの表示は必要です。
Q. インボイス登録をしたら、栄養成分表示が必要になる?
A. 免税事業者ではなくなりますが、従業員がおおむね20人以下(商業・サービス業は5人以下)なら小規模企業者として省略できます。
Q. 委託販売のお店に置いてもらう場合は?
A. 消費者に売るのがどの事業者かで判断します。売るお店が小規模でない事業者なら省略できず、そのお店が表示を書き足すこともできます。具体的な取引の形で迷うときは、保健所などの窓口で確かめてください。
まとめ
- 栄養成分表示は原則必要。5つの場合に省略できる
- 小規模の事業者=消費税の免税事業者か、従業員おおむね20人以下(商業・サービス業は5人以下)の小規模企業者
- インボイス登録で免税事業者でなくなっても、小規模企業者なら省略できる
- 「カルシウム入り」「糖質オフ」など栄養表示をすると省略できない
- 小規模でない事業者が売る場合は省略できない(売る側が表示してもよい)
出典・参考
- 食品表示基準(平成27年内閣府令第10号)第3条第3項・附則第6条(e-Gov法令検索)
- 消費税法(昭和63年法律第108号)第9条(e-Gov法令検索)
- 中小企業基本法(昭和38年法律第154号)第2条第5項(e-Gov法令検索)
- 消費者庁「食品表示基準Q&A」第2章 加工食品(加工-165〜170)(PDF)
確認日:2026年11月20日。法令や資料は改正されることがあるため、最新の内容は出典のリンク先でご確認ください。
コメント